
2026 年 5 月 28 日,东莞一家做香精的公司从马来西亚订了 200 公斤沉香精油。货到盐田港,报关行把单子递进去,系统弹回来一句话:请提供濒危物种允许进口证明书。老板当场就急了,他跟报关行说的原话是「我买的又不是木头,是油」。他做了七年香料进口,檀香油、乳香油、广藿香油都走过,从来没为精油办过濒危证。
这柜油在港区停了九天。滞箱费、堆存费加改单费,一万一千多。真正让他难受的不是钱,是后面那通电话——欧洲客户催第三批货,他不敢接,因为连第一批都还在码头。
沉香这个品类最容易被误判的地方就在这儿:大家脑子里想的是手串、雕件、原木,觉得那才是「木头生意」。可海关看的不是你脑子里那幅图,看的是三样东西——物种、形态、税号。这三样里任何一样踩到濒危,单子就走不动。
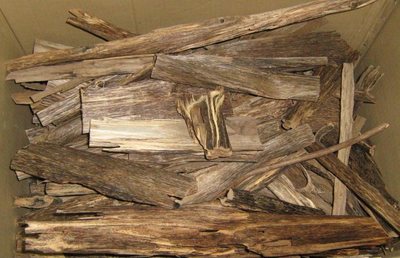
沉香不是一种树,是一类树受伤之后结出来的东西。瑞香科沉香属(Aquilaria)的树干被真菌侵染、被雷劈、被砍出伤口,树体分泌树脂封住伤口,几十年慢慢沉积,才有了那种能沉水、烧起来有香韵的木料。拟沉香属(Gyrinops)是同样的道理。
CITES 对这两个属的处理是整属打包:沉香属所有种、拟沉香属所有种,全部列入附录 II。不是挑几个濒危的列进去,是一整个属都在里面。所以你进口的时候,对方单子上写的学名不管是 Aquilaria malaccensis、Aquilaria crassna,还是笼统的 Aquilaria spp.,落到中国口岸的判定里都是同一档——附录 II 物种及其部分和衍生物。
这一条是往下所有判断的地基。物种不在附录里,后面三样随便怎么归都没事;物种在附录里,形态和税号只决定「办哪张证、走哪条通道」,不决定「办不办」。
很多人的直觉是「加工过就不算原木了」。这个直觉在别的品类上偶尔还能蒙对,在沉香上一点用都没有。
沉香的形态进境,常见的是这么几类:原木段和木片、木粉(做香用的底料)、精油和浸膏(蒸馏或溶剂萃取)、线香和盘香这类燃烧型香制品、木制雕刻件和手串、以及各类含沉香提取物的日化产品(香水、护肤品、香薰液)。前四类在实务里几乎都要濒危证,差别只在查验难度和单证匹配的松紧;雕刻件、手串这类制品同样受管,只是一次的数量单位从公斤变成了件。
真正麻烦的是最后一类——含沉香提取物的日化产品。它的形态已经不是「木材」,含量可能只有千分之一,但它含的确实是附录 II 物种的衍生物。这一类的处理在实务上没有统一口径,取决于配方、含量、成品状态和进口国的申报方式,越早拿配方去问主管机关越省事,别等货到港再问。
这是那个东莞老板真正栽的地方。他以为「精油」就是精油,报关行按普通植物精油归了类,结果税号对应的是不带濒危监管条件的编码,货被查出来以后,性质就从「缺证」变成了「归类申报不实」,更麻烦。
沉香相关的商品在税则里散落在好几个位置。木片、木粉这类原料性质的,一般落在 1211 项下(主要用作香料、药用的植物及其部分);精油和浸膏走 3301 项下,而沉香精油在这个项下不是普通的「其他精油」,是单列在「其他濒危植物精油(柑橘属果实除外)」这个编码里,监管条件带 F;线香、盘香这类通过燃烧散发香气的制品落在 3307.41;木制雕刻件、手串落在 4420、4421 这些木制品项下。
要注意的是,具体十位编码每年税则都可能微调,报之前一定在单一窗口把当年税则和监管条件调出来看,别用去年存下来的编码。查到带 F,就是这条路绕不过去。
《进出口税则》里涉及濒危物种的税号,监管条件栏会带一个 F 或者 E。F 是进口要交《濒危物种允许进口证明书》,E 是出口要交《濒危物种允许出口证明书》。这两个代码在报关单上是有具体位置的,填不进去,单子过不了。
这里有个反直觉的地方值得说清楚:归到一个不带 F 的税号,不等于这件货不用证。监管条件的逻辑是「这件商品是不是那个物种的部分或衍生物」,不是「这个税号带不带 F」。归错类被查出来,海关按申报不实处理,该补的证一张不少,还要多一笔处罚。报关实务里有一句流传很广的话就是冲着这个来的——只要原料是沉香木,不管归到哪个编码,都要《濒危物种允许进口证明书》。
所以正确的顺序不是「先找税号再想证」,是「先定物种、再定形态、再定税号、最后核监管条件」。四步里任何一步跳过,后面都要返工。
第一个是开头那柜精油。精油归到了普通植物精油,缺濒危证,货被扣。补证加改单,前后二十六天,客户那批香水基料直接违约。他后来把公司所有沉香相关进口的税号做了一张表,报之前逐条对,再没出过这事。
第二个是做线香的。从越南进口一批含沉香粉的线香,按 3307.49 报的(其他香制品),查验时开箱一闻一看,判定含沉香成分,要求补证。线香这个品类的坑在于它长得太像普通香,靠外观很难分辨,供应商给的成分表又不一定写全。现在的做法是合同里直接约定:含沉香粉的批次必须提供出口国 CITES 出口许可证,不含的提供成分声明,两类分开走。
第三个是护肤品。一家做高端香氛的客户,配方里加了 0.05% 的沉香提取物,进口时被问到物种来源。这类单子最后走的是向主管机关提交配方、含量、加工工艺说明,由主管机关判断是否需要出证或出具物种证明。整个流程不难,难在时间——它不像标准件那样有固定答复周期,得提前留出余量。
走过这几单之后,比较稳的做法有几条。
合同层面,一个合同只放一个形态。木片和精油混装在一个柜里,是最容易被卡的做法——出口国许可证上写的是木片,实际发的是油,单证和货物对不上,这不是补说明能解决的。要混装,就得分项分别出证,分别申报。
时间层面,先办证、后订舱。出口国的出口许可证和中国的允许进口证明书是一对,缺一张都进不来,两张证的审核周期都要按周算。已经到港再补,每一天都在产生滞箱费和堆存费,一柜货停十天,费用就接近一万二。
单证层面,把四张纸上的同一批货对到字:出口许可证、允许进口证明书、提单、发票。学名、数量、单位、用途、进出口口岸、来源代码,逐项对。数量单位尤其要注意——木片按公斤,制品按件,同一票货里两种单位并存时,证上必须分开写清楚。
那个东莞老板后来干了件事:把沉香相关的三个形态、四个税号、两张证的对应关系做成一张 A4 纸,贴在办公室墙上。新来的业务员第一周就要会背。他说这不是流程管理,这是交学费买来的。
出口国的许可证上除了学名和数量,还有一栏来源代码。W 是野生来源,A 是人工培植。这几年东南亚的人工种植沉香不少,海南、广东、云南也有种植基地,A 来源的货在实务里出现得越来越多。
A 来源在审核和查验上通常比 W 顺一些,但两个误会要提前打掉。一是 A 不等于免证,附录 II 的身份没变,出口许可证和国内允许进口证明书一张都不能少,变的只是非致危性判定时依据的材料。二是 A 来源料的形态往往是木片、木粉这类碎料,不是整段原木,出口许可证上的形态描述和实际发货要能对得上,写「原木」发「碎料」同样是单证不符。
还有一层容易被忽略:境内调运和跨境进口不是一回事。国内种植基地出的沉香料,在境内运输、加工、销售另有重点保护野生植物经营利用的规定,那套审批和 CITES 无关,别把两件事混着算,也别以为办了进口证就能在境内随便流通。
沉香这个品类散落在好几个税号里,每一类的监管条件、查验重点都不一样。做成一张表贴在办公桌上,比背流程有用。
原料性质的木片、木粉、碎料,一般落在 1211 项下,问的是「这东西是不是香料用药用植物」,查验看形态和水分、杂质。精油和浸膏走 3301 项下,沉香精油单列在「其他濒危植物精油(柑橘属果实除外)」的编码里,监管条件带 F,这一档查验问的是「油里到底是什么」。线香、盘香这类燃烧型香制品落在 3307.41,编码本身不带 F,但含沉香粉就受管,查验问的是成分表。木制雕刻件、手串、念珠落在 4420、4421 这些木制品项下,数量单位从公斤变成件,证书上的件数要和实物对得上。
这张表的价值不在记编码,在于每次报关前强迫自己回答一个问题:这批货落在哪一行,那一行的监管条件是什么,上一次同款货是怎么报的。三个问题答完,多半的坑就绕开了。
沉香被海关扣下之后,处置只有三条路:补证、退运、销毁。选哪条,取决于来源是否合法和客户等不等得起。
补证适用于来源清楚、只是出证环节出问题的情况。向主管机关递申请,把出口国的许可证、产地文件、贸易合同补齐,周期按周算,两三周到两个月都见过,期间滞箱费照收。退运需要产地国同意接收,还要走海关审批、等舱位,一圈下来六到十周,运费翻倍。销毁适用于来源说不清又退不回去的货,损失是全额,没有任何回收空间。
选之前把三条路的时间和钱各列一行,算一遍再决定。最怕的是抱着「先补补看」的心态拖了三周,最后还是退运,两头都亏。
需要。沉香属和拟沉香属整属列入 CITES 附录 II,精油属于该物种的衍生物,仍在管制范围内。实务上沉香精油单列在「其他濒危植物精油(柑橘属果实除外)」的税号下,监管条件带 F,报关时必须提交《濒危物种允许进口证明书》。判断方法是在单一窗口调出当年税则,看该十位编码的监管条件栏是否有 F,有就必须办,没有也要确认归类是否准确。
不是。CITES 管的是物种及其可识别的部分和衍生物,物理形态改变不改变身份。木片、木粉、精油、浸膏都在管制范围内,区别只在于查验难度:木片形态直观、取样方便;木粉容易被要求做物种鉴定,等报告两到四周;精油蒸馏后看不出原料形态,最容易出现「许可证写木片、实际发油」的单证不符,这类问题补说明解决不了,只能按单证不符处置。
只要含有沉香成分就要。线香在税则里落在 3307.41(神香及其他通过燃烧散发香气的制品),这个位置本身不带濒危监管条件,但监管条件的判定看的是商品成分而不是编码。含沉香粉的批次,查验时会被要求提供出口国 CITES 出口许可证和国内的允许进口证明书。稳妥做法是让供应商在合同里明确成分,含与不含分两批走,别混装。
含有附录 II 物种的衍生物,理论上在管制范围内,但成品形态和极低含量会让判定变复杂,实务上常见做法是向主管机关提交配方、含量、加工工艺和成品状态说明,由主管机关判断是否需要出证或出具物种证明。这一类没有固定答复周期,提前量要给足。建议在产品开发阶段就问,不要等货做好了才发现证办不下来。
不一定,而且这里最容易出问题。监管条件的实质判断标准是商品是否为附录物种的部分或衍生物,不是税号本身带不带 F。归到一个不带 F 的编码,如果货物确实是沉香木或沉香制品,查出来会被认定为归类申报不实,该补的证一张不少,还要额外承担处罚。正确顺序是先定物种、再定形态、再定税号,最后核对该税号的监管条件,四步都走完再报关。
不建议。出口国许可证上会写明形态和数量单位,木片按公斤、精油按公斤或升,混装后许可证通常只能覆盖其中一种,另一部分就成了单证与货物不符。真要混装,必须分项分别申请出口许可证,报关时也要分项申报、分项对应证明书。实操上更省事的做法是一个合同一个形态,宁可多走一票,也别在查验环节解释形态问题。